宇宙レーザー通信端末とは
宇宙レーザー通信端末は、低軌道、中軌道、静止軌道衛星などの宇宙プラットフォームに搭載され、レーザービームを用いて衛星間や衛星と地上の光学ノード(地上局)の間に高速かつ低遅延の通信リンクを構築する装置です。これにより、大量のデータを効率的に伝送することが可能になります。

市場規模と成長予測
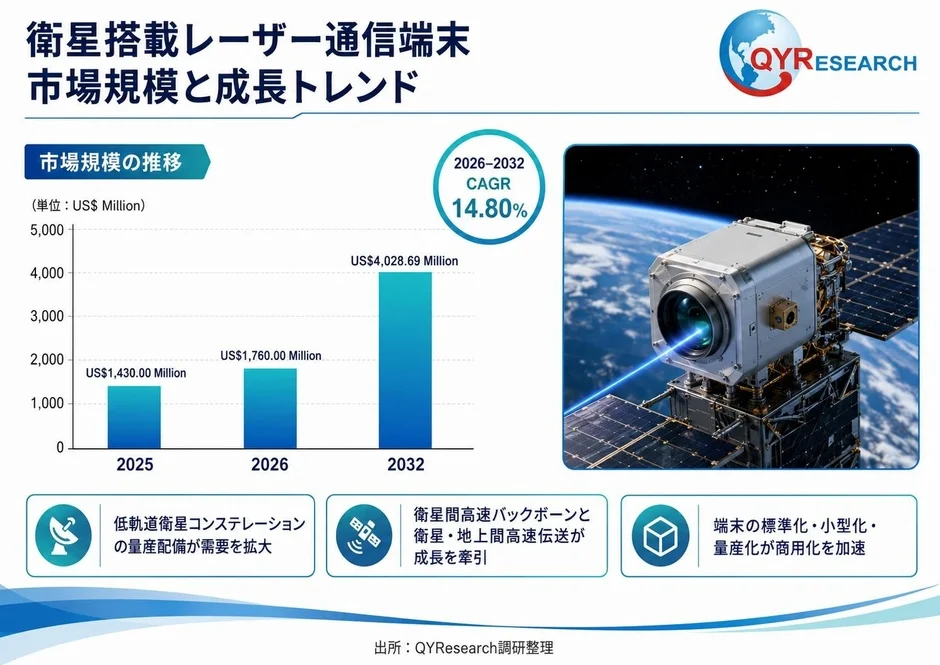
QY Researchの初期調査によると、世界の衛星搭載レーザー通信端末市場は2025年に約14億3,000万米ドル規模でしたが、2032年には約40億2,869万米ドルに達すると予測されています。これは2026年から2032年の間に年平均成長率(CAGR)約14.80%で成長することを示しており、2026年の市場規模は約17億6,000万米ドルとなる見込みです。
この市場成長は、主に以下の要因によって牽引されています。
-
低軌道衛星コンステレーションの量産配備: 多数の低軌道衛星が連携して広範な通信ネットワークを構築する動きが活発化しています。
-
衛星間高速バックボーンと衛星・地上間高速伝送: 衛星群の間で高速なデータ中継を行い、地上局へのデータ伝送速度を向上させるニーズが高まっています。
-
端末の標準化・小型化・量産化: 技術の成熟とコスト効率の向上が、商用化を加速させています。
導入メリットと活用シーン
宇宙レーザー通信端末は、以下のような幅広い分野で導入メリットをもたらし、活用が期待されています。
-
ブロードバンドコンステレーション: 地上でのインターネット接続が困難な地域への高速ブロードバンド提供。
-
地球観測・気象観測: 高解像度な地球観測衛星や気象観測衛星から生成される膨大なデータの高速ダウンリンクと軌道上中継。
-
データ中継衛星: 複数の衛星からのデータを効率的に地上へ中継し、リアルタイムに近い情報提供を実現。
-
政府・防衛衛星: 強靭で安全な通信インフラの構築。
-
科学探査・深宇宙通信: 科学ミッションや深宇宙探査における大容量データの送受信。
主要なプレイヤーと競争環境
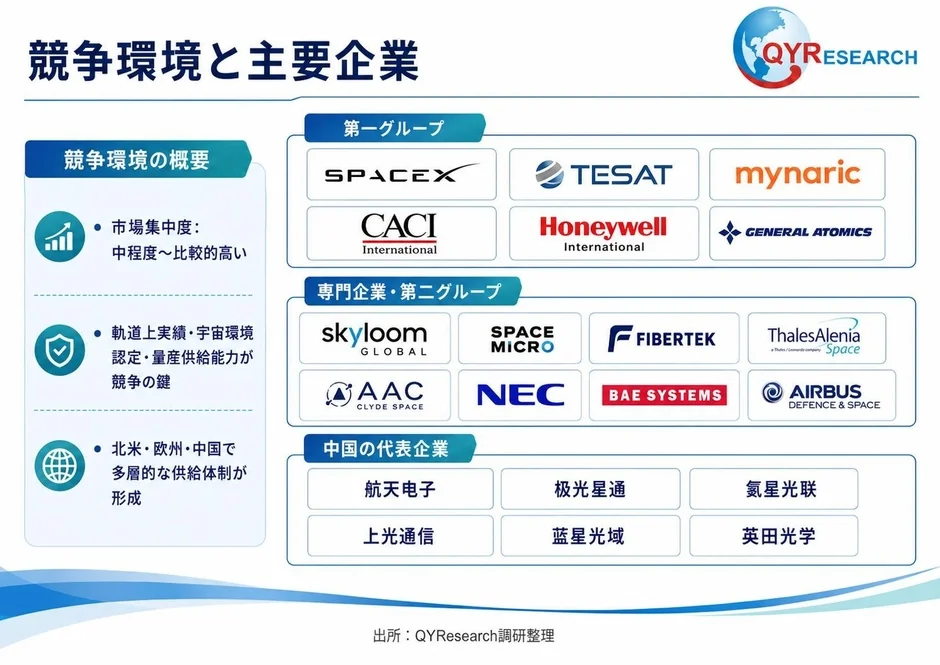
宇宙レーザー通信端末市場は高い技術的・認証障壁が存在するため、市場集中度は中程度から比較的高い状況です。端末全体の開発、宇宙環境認定、軌道上実績、量産供給能力を持つ企業は限られています。
主要な企業としては、SpaceX、TESAT、Mynaric、CACI International、Honeywell International、General Atomicsなどが挙げられます。また、Skyloom Global、Space Micro、Fibertek、Thales Alenia Space、AAC Clyde Space、NEC、BAE Systemsといった専門企業や第二グループも存在します。中国市場では、China Aerospace Times Electronics、Laser Starcomなどが代表的な企業として名を連ねています。
技術動向と今後の展望
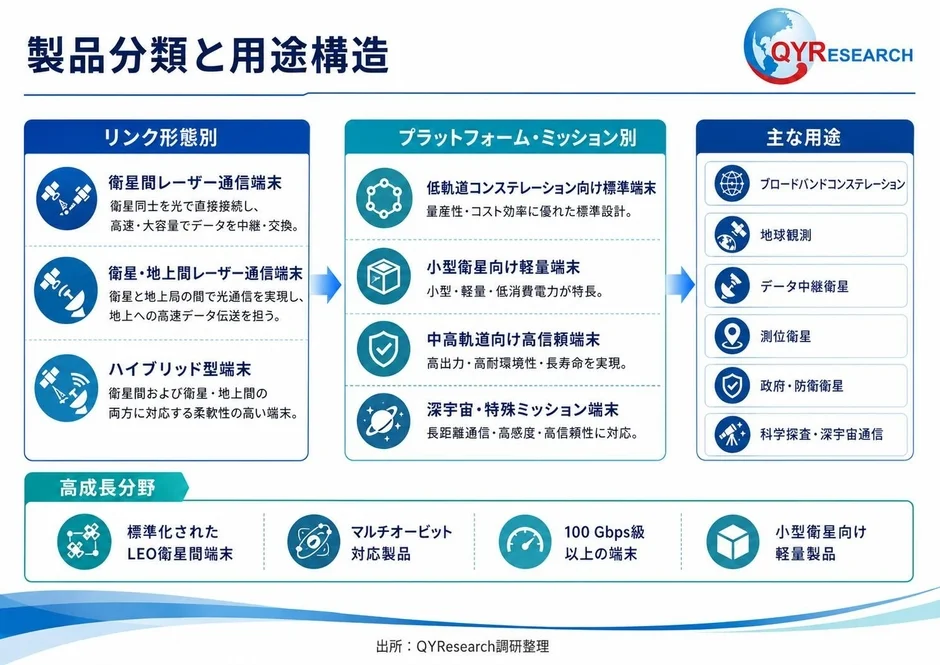
宇宙レーザー通信端末は、リンク形態やプラットフォーム・ミッションによって多様な製品が展開されています。
リンク形態別
-
衛星間レーザー通信端末: 同一軌道または異なる軌道の衛星間で高速バックボーンを形成。長距離捕捉、連続追尾、低遅延中継、相互運用性が重要です。
-
衛星・地上間レーザー通信端末: 地球観測や科学データの高速ダウンリンクを担い、大気乱流や雲、地上局配置の影響を受けます。
-
ハイブリッド型端末: 衛星間と地上リンクの双方に対応し、マルチオービット中継や動的ルーティングに適しています。
プラットフォーム・ミッション別
-
低軌道コンステレーション向け標準端末: 標準インターフェース、低質量、低消費電力、量産性が重視されます。
-
小型衛星向け軽量端末: 小型化とプラグアンドプレイ統合が特徴です。
-
中高軌道向け高信頼端末: 長距離リンク、高い光学利得、長寿命が求められます。
-
深宇宙・特殊ミッション端末: 高感度と高度なリンク設計が必要とされます。
今後、端末はより高い伝送速度、低い質量・消費電力・コスト、短い捕捉時間、高い自律性、異なるメーカー間の相互運用性へと進化すると予想されます。光集積、コヒーレント通信、インテリジェントビーム制御、軌道上ルーティング、ソフトウェア定義光ネットワーク、分散型光学地上局が重要な技術方向となるでしょう。
地域別の動向
-
北米: SpaceX、CACI、Honeywellなどが供給基盤を形成し、政府・防衛案件と商用コンステレーションが市場を牽引しています。
-
欧州: TESAT、Mynaricなどが高信頼ペイロード、マルチオービット中継、標準端末に強みを持っています。
-
中国: 衛星インターネットや商用地球観測プロジェクトが国内端末の量産化を促進し、急速な成長市場となっています。
-
日本: NECが光データ中継衛星と地球観測衛星向けシステムで技術・運用実績を蓄積しています。
産業チェーンと参入障壁
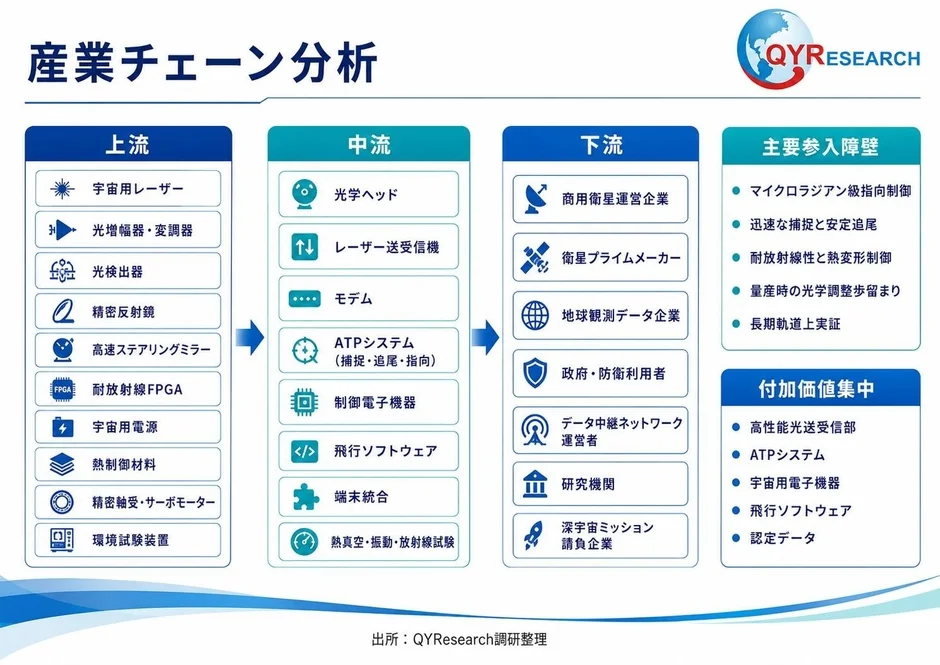
産業チェーンは、宇宙用レーザーや精密部品を供給する「上流」、光学ヘッドやATPシステム(捕捉・追尾・指向システム)を開発・統合する「中流」、そして商用衛星運営企業や政府・防衛利用者などの「下流」顧客で構成されます。
主要な参入障壁としては、マイクロラジアン級(非常に小さな角度)の精密な指向制御、迅速な捕捉と安定した追尾、熱変形制御、耐放射線性、異なるメーカー間の相互運用性、量産時の光学調整歩留まり、長期軌道上実証などが挙げられます。これらの高度な技術と実績が、競争優位性を確立する鍵となります。
レポート詳細
本記事は、QY Research発行のレポート「宇宙レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づいています。
詳細なレポート情報や無料サンプルはこちらから入手できます。
-
レポート詳細・無料サンプルの取得: https://www.qyresearch.co.jp/reports/2030375/space-lasercom-terminals
-
QY Research株式会社: https://www.qyresearch.co.jp
-
お問い合わせ: japan@qyresearch.com