2032年には45億ドル規模へ、無人機用リチウム電池パック市場が急成長
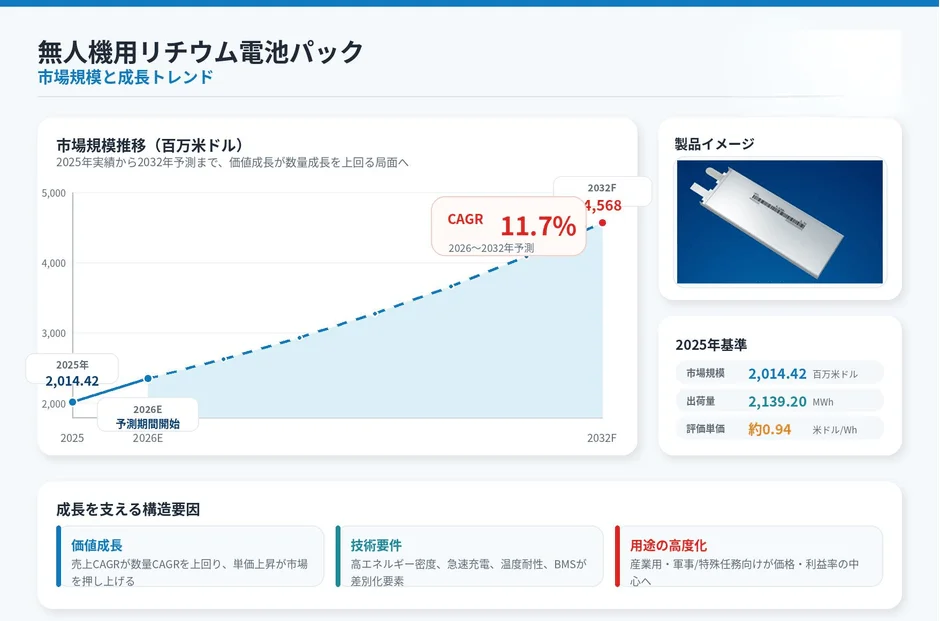
無人機(ドローン)の普及に伴い、その中核部品であるリチウム電池パック市場が急速な成長を遂げています。LP Informationの最新レポートによると、2025年に20.14億米ドル(約2,014.42百万ドル)だった世界無人機用リチウム電池パック市場は、2032年には45.68億米ドル(約4,568百万ドル)に達すると予測されています。この期間の年平均成長率(CAGR)は11.7%と見込まれており、今後も高い成長が期待されます。

成長を牽引する「高付加価値化」と「用途の高度化」
この市場成長は、単に電池パックの出荷量が増えるだけでなく、製品の「高付加価値化」が大きく寄与しています。2025年の出荷量は2,139.20MWhで、評価単価は約0.94米ドル/Whでした。しかし、売上ベースのCAGRが11.7%であるのに対し、MWhベースのCAGRは約9.5%と見込まれており、平均販売単価の上昇が市場拡大を後押しする構図です。
この背景には、以下のような電池パックに求められる機能の高度化があります。
-
高エネルギー密度化: 長時間飛行や航続距離の延長に不可欠です。
-
急速充電: 運用効率の向上に直結します。
-
温度耐性: 過酷な環境下での安定稼働を可能にします。
-
長寿命化: 交換頻度を減らし、運用コストを削減します。
-
BMS(バッテリーマネジメントシステム)による状態監視: 安全性向上と最適な性能維持に貢献します。
特に、産業用、軍事・特殊任務向けの無人機では、飛行時間、ペイロード(積載量)、稼働率、保守性といった要素が導入判断を左右します。電池パックは単なる消耗部品ではなく、機体性能と運用コストを規定する「戦略部品」としての重要性を増しています。そのため、今後は「安く大量に供給できるか」よりも、「検証可能な性能を安定的に提供できるか」が競争の鍵となるでしょう。
主要企業が市場を主導、多様なニーズが競争余地を生む
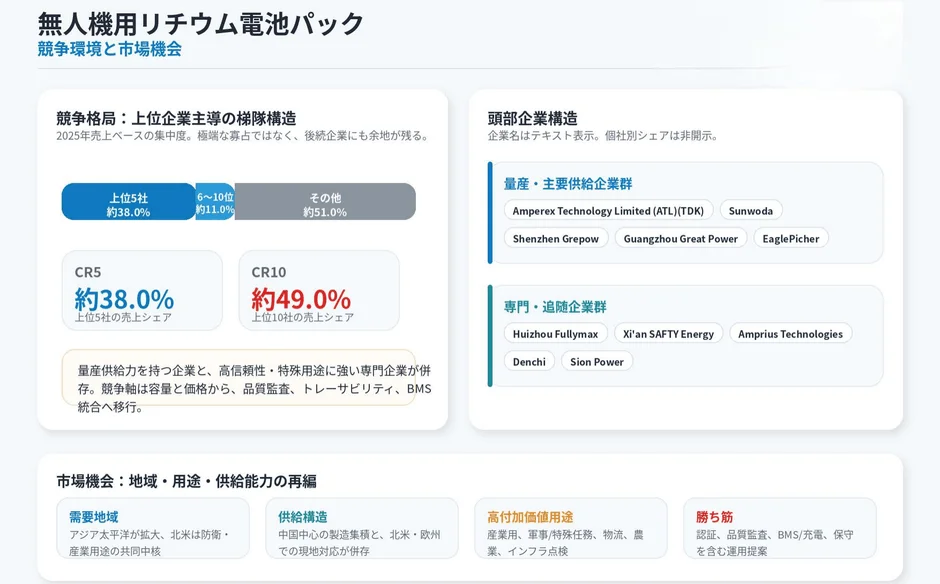
世界の主要製造業者には、Amperex Technology Limited (ATL)(TDK)、Sunwoda、Shenzhen Grepow、Guangzhou Great Power、EaglePicher、Huizhou Fullymax、Xi’an SAFTY Energy、Amprius Technologies、Denchi、Sion Powerなどが名を連ねています。
2025年のデータでは、上位5社が売上ベースで約38.0%、出荷量ベースで約39.6%のシェアを占め、上位10社では売上シェアが約49.0%に達しています。このことから、市場は一部の大手企業が主導する「梯隊構造」を示していますが、過半数近い需要がその他企業に残されているため、極端な寡占市場ではありません。用途別のカスタム設計、地域別のサービス体制、認証対応、納期対応力などが、後続企業にも競争余地を残しています。
進む技術革新と用途拡大
主要企業は、高エネルギー密度化や次世代電池の開発に注力しています。
-
Amprius Technologiesは、Matternetとの協業により、ドローン配送向けに高エネルギー密度セルを提供し、次世代機向けの最適化にも取り組んでいます。これは、単なるセル性能だけでなく、機体設計、充電速度、熱管理、運用コストまで含めた顧客別最適化が重要になっていることを示唆しています。
-
Grepowは、World Drone Congress 2026で100kg級の重量物運搬向け無人機に対応する「Tattu 5.0 Smart Battery Platform」を展示しました。農業散布、物流、建設・インフラ用途での熱管理、急速充電、長時間稼働が差別化要素となりつつあります。
-
Factorial Inc.は、北米、欧州、アジアのドローン統合事業者との協業を通じて、固体電池およびリチウム金属電池技術を商用、産業用、防衛向け無人機に展開する方針を示しており、次世代化学系電池の実装競争が加速しています。
今後の展望と日本企業への示唆
今後の需要はアジア太平洋地域でより重要性を高める一方、北米も防衛・産業用途の中核市場として維持される見込みです。供給面では中国を中心とする製造集積が進み、2032年には中国の生産シェアがさらに高まると予測されます。
用途面では、空撮やホビー向けよりも、産業用、軍事・特殊任務、物流、農業、インフラ点検といった高付加価値領域が市場の中心になっていくでしょう。リチウムポリマーは数量面の基盤を維持しつつ、リチウムイオン、リチウム金属、半固体・固体系といった次世代電池が高付加価値領域を押し上げると考えられます。
日本企業がこの成長市場で成功するためには、以下の点が重要です。
-
運用価値の提案: 電池パック単体ではなく、充電器、BMS、状態監視、保守まで含めた総合的な運用価値で事業性を評価することが求められます。
-
サプライヤー選定の多角化: 調達・提携先を選定する際は、価格だけでなく、量産安定性、品質監査、地域別サポート、認証対応などを比較軸に置くべきです。
-
高付加価値領域への注力: 産業用、防衛用、次世代化学系電池といった高付加価値領域への展開速度を確認し、競争優位性を確立することが経営判断に資するでしょう。
無人機用リチウム電池パック市場の詳細は、LP Informationの「世界無人機用リチウム電池パック市場の成長予測2026~2032」レポートで確認できます。
レポートの詳細はこちら