株式会社アルファドライブの戦略子会社である株式会社ユニッジ(UNIDGE、本社:東京都千代田区、代表取締役Co-CEO 土井雄介/土成実穂)は、国内スタートアップM&Aの動向をまとめたレポートを公開しました。対象は2024年度・2025年度に実行された371件で、内訳は2024年度が177件、2025年度が194件です。同社がこれらの取引を独自に分析し、買い手の属性や買収金額、買収に至るまでのプロセスなどを明らかにしています。
「新規事業は単体で育てても、なかなか大玉にならない」という課題から
UNIDGEはこれまで、約90社の事業会社に対して新規事業開発やオープンイノベーションの支援を行ってきました。その中で、新規事業開発や経営企画の担当者から繰り返し聞かれてきたのが、「新規事業は単体で育てても、なかなか大玉にならない」という声です。同社によると、自社で一から育てるオーガニックな新規事業開発だけでは、創業10年で売上30億円規模に到達するのが現実的な上限となるケースが少なくありません。
一方で、国内スタートアップM&Aの相場は、開示されているディールの中央値で約3〜4億円程度です。自社がR&Dや新規事業開発に長年かけて到達する規模の事業を、新規事業開発部門の予算レンジ内で獲得できる可能性があります。今回のレポートは、小規模M&Aが「大企業が大規模な予算を投じる特別な打ち手」ではなく「新規事業を大玉化するための現実的な選択肢」であることをデータで示し、事業会社が実践するための仕組みづくりを解説する内容となっています。
UNIDGEは、直接投資や小規模M&Aを、単独の買収手段としてではなく、事業会社の新規事業開発を「拡張」する機能、あるいは新たな事業の種を「創出」する機能として位置づけています。「事業開発 “VS” M&A」ではなく「事業開発 “And” M&A」として両者を組み合わせ、確かな戦略リターンを最大化するという考え方です。
調査で見えた主な傾向
レポートでは、調査結果のポイントとして次の4点を挙げています。
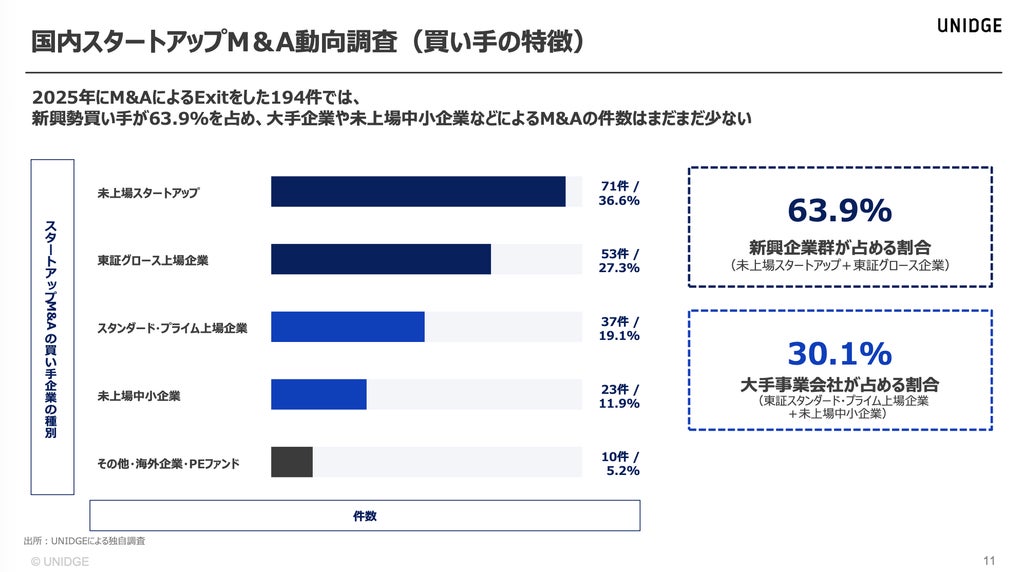
- 2025年度は買い手の6割超が新興企業:2025年度の194件のうち、未上場スタートアップや東証グロース上場企業などの新興企業群が買い手の63.9%を占めました。大手事業会社(東証スタンダード・プライム上場企業+未上場中小企業)は30.1%にとどまり、大手企業によるスタートアップM&Aにはまだ伸びしろがある状態です。
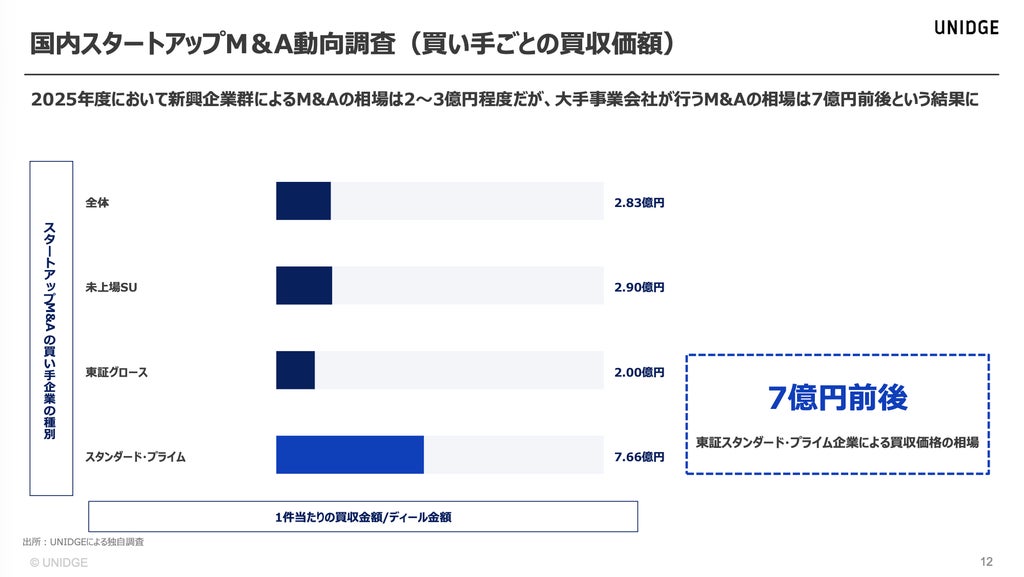
- 買収金額の相場は新規事業開発部門の予算レンジ内:開示されたディール規模の中央値は、2024年度が約4.1億円、2025年度が約2.8億円でした。5億円未満の案件が全体の約7割を占めています。
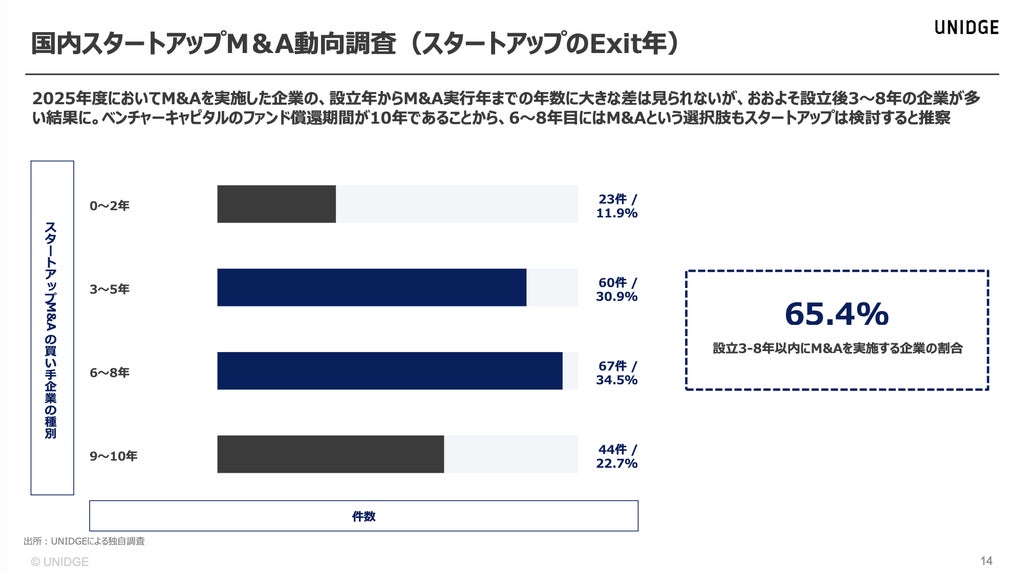
- 設立3〜8年以内のM&Aが6割超:設立3〜8年以内にM&Aを実施する企業が65.4%を占めました。
- 段階的な関係構築を経た代表事例4社を収録:三菱地所、PKSHA Technology、オイシックス・ラ・大地、江崎グリコの事例を取り上げています。
買収金額については、大企業がR&Dや新規事業開発に長年かけて投じる予算規模と大きく変わらない水準で、スタートアップの買収を実行できる可能性があることを示すものとしています。また、設立3〜8年以内のM&Aが多い点については、ベンチャーキャピタルのファンド償還期間(10年)を見据え、スタートアップ側がこの時期にM&Aという選択肢を検討し始める傾向がうかがえるとしています。
いきなり買収せず、協業・出資を経てM&Aへ
分析からは、買収目的に対する不確実性が高い案件ほど、企業がいきなり買収に踏み切らず、PoCや業務提携、マイナー出資といった段階的な関係構築を経てからM&Aに至る傾向が見られました。レポートに収録された三菱地所、PKSHA Technology、オイシックス・ラ・大地、江崎グリコの事例も、合弁会社の設立や資本業務提携など、何らかの形で事前に関係を築いたうえで買収に至っています。UNIDGEは、買収という打ち手単体ではなく、協業・出資・M&Aを一連の事業開発プロセスとしてつなぎ直せるかどうかが成否を分けていることがうかがえるとしています。
解説を担当したUNIDGE共同創業者で代表取締役Co-CEOの土井雄介氏(アルファドライブ 企業変革事業統括)は、新規事業はどのような起点で立ち上げても単体で大きく育てるのが難しいという現実を支援の現場で数多く見てきたと説明。今回の分析で、小規模M&Aが決して特別な打ち手ではなく、新規事業開発の予算の範囲内で十分に狙える現実的な選択肢であることがあらためて明らかになったと述べています。そのうえで「買収はゴールではありません」とし、協業を通じて確かな戦略リターンを生み出し続けられるかどうかが本当の意味での成否を分けるとコメントしています。
レポートの概要
分析対象は、国内最大級のスタートアップデータベース「Speeda」から抽出した、設立からExit年が10年以内の国内スタートアップM&Aです。集計はUNIDGEによる独自のもので、ディール規模や買収プロセスなどは売り手・買い手それぞれの公開情報(公式HP、プレスリリース、IR情報等)をもとに追加調査しており、開示情報がある案件のみを集計しています。レポートは全26ページで、アルファドライブのWebサイトからダウンロードできます。なお、UNIDGEはメンバー全員が事業開発の経験者で、マッチングだけで終わらないオープンイノベーションの実現を目指した伴走支援を強みとし、創業4年で約90社の支援実績を積み重ねています。
出典:AlphaDrive