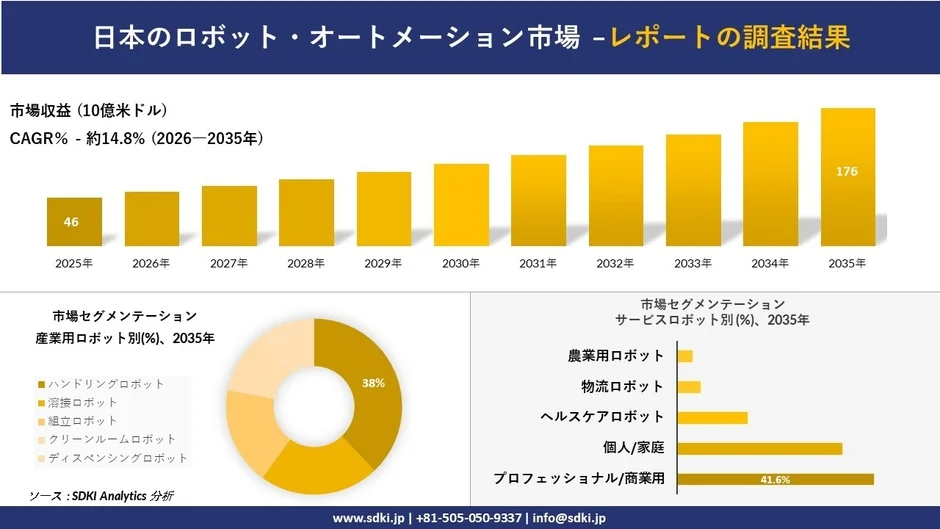
市場は4倍近くに成長、その背景とは
日本のロボット・オートメーション市場は、2025年の約46億米ドルから2035年には約176億米ドルへと、約4倍に拡大すると見込まれています。この期間の年平均成長率(CAGR)は約14.8%に達する予測です。この持続的な成長の主な要因として、以下の点が挙げられます。
-
労働力不足の深刻化: 製造業やサービス業における人手不足が、ロボット導入の喫緊の課題となっています。
-
産業の近代化: 生産性向上と競争力強化のため、企業が自動化技術への投資を加速させています。
-
AI(人工知能)の導入: ロボットの知能化が進み、より複雑な作業や判断が可能になることで、適用範囲が拡大しています。
-
政府主導のイノベーション・プログラム: ロボット技術の普及を促進するための政府の支援策が、市場の追い風となっています。

産業用ロボットの導入拡大と政府の取り組み
日本は、国際ロボット連盟(IFR)によると、2024年時点で約450,500台の産業用ロボットが稼働しており、世界最大級の稼働台数を誇ります。同年には約44,500台の産業用ロボットが新たに導入され、世界第2位の市場としての地位を維持しています。自動車、エレクトロニクス、機械などの製造業では、機器の更新やアップグレード、自動化推進が引き続き重要なビジネスチャンスとなっています。
また、政府の取り組みも市場拡大を後押ししています。経済産業省は2025年6月、「ロボティクス・地域イニシアティブ・ネットワーキング・グループ(RINGプロジェクト)」を立ち上げ、自治体や中小企業、地域企業へのロボット導入を加速させています。物流分野では、2023年4月から低速・自動配送ロボットの公道走行が要件を満たせば可能となり、商業用・サービス用ロボットの新たな導入機会が生まれています。
最新の企業動向
市場の成長を支える企業の動きも活発です。2026年7月には、日本のFANUCがAIロボットやフィジカルAIの中核技術開発を支援するため、Noetra Corp.への出資を発表しました。これにより、指示の理解、環境認識、自律的な判断、実際の動作実行が可能なロボットの開発が加速すると期待されています。
また、2026年3月には、ドイツのKUKAが従来の産業オートメーションにフィジカルAI、インテントベース(意図に基づく)ソフトウェア、インテリジェント・ロボティクスを融合させた「Automation 2.0」戦略を発表しました。これは、主要な自動化機器サプライヤーが固定的なルールベースのシステムから、より適応性の高いAI主導の生産環境へと移行していることを示しています。
市場セグメンテーションの展望
日本のロボット・オートメーション市場は、産業用ロボット、サービスロボット、ソフトウェア・AI統合、コンポーネント・ハードウェアの各セグメントに分けられます。中でも、ハンドリングロボットはマテリアルハンドリング、マシンテンディング(工作機械へのワーク着脱)、部品搬送、梱包、組立作業などで広く活用されており、2035年までに市場の約38%を占めると予測されています。
レポート詳細と関連情報
本調査レポートは、日本のロボット・オートメーション市場における成長要因、課題、機会、最新市場動向、主要企業の競合分析、市場セグメンテーション、地域別分析(日本および世界全体)を網羅しています。
関連する市場調査レポート
SDKI Analyticsについて
SDKI Analyticsは、信頼性の高い市場調査とインサイトを提供し、企業の成長と成功を支援しています。詳細な市場レポートの提供に加え、クライアント企業のビジネス変革にも注力しています。