AI投資がIT投資項目のトップに
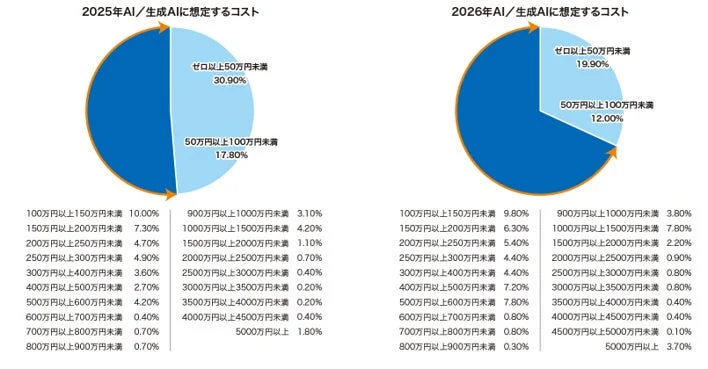
今回の調査で最も注目すべき点は、AI(人工知能)および生成AI(文章や画像を生成するAI)への投資が、初めてIT投資項目のトップになったことです。約7割の企業が100万円以上の投資を予定しており、AIが本格的な投資対象へと昇格したことが示されています。
モダンインフラへの回帰とインフラ投資の課題
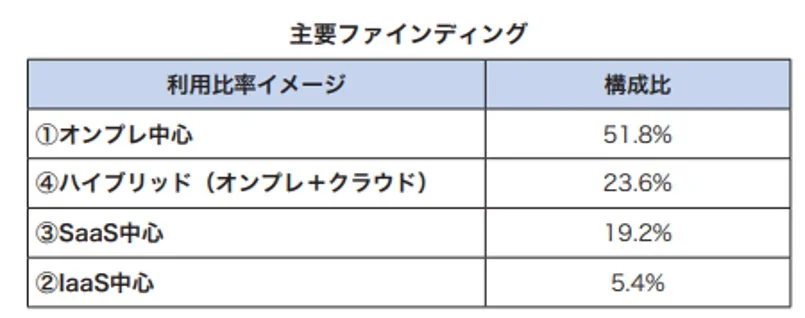
ITインフラ基盤においては、「オンプレミス(自社で情報システムを構築・運用すること)中心」が51.8%、「ハイブリッド(オンプレミスとクラウドを組み合わせたシステム)」が23.6%と、両者を合わせて約75%を占める多数派であると判明しました。これは、モダンインフラへの回帰が鮮明になっていることを示唆しています。また、Broadcomショックなどを背景に、HCI(ハイパーコンバージドインフラ:サーバー、ストレージ、ネットワーク機能を統合したインフラ)から3Tierへの移行など、脱VM(仮想マシン)の動きが加速しています。
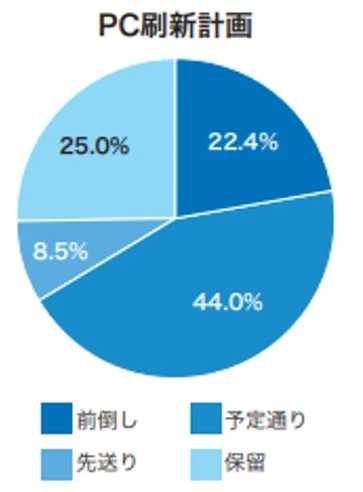
ハードウェアの部材高騰下でも、PC刷新については約66%の企業が「前倒し」または「予定通り」と回答しており、継続・加速の姿勢が見られます。一方で、高額なサーバー投資については3割超が「保留」と回答しており、慎重な姿勢がうかがえます。
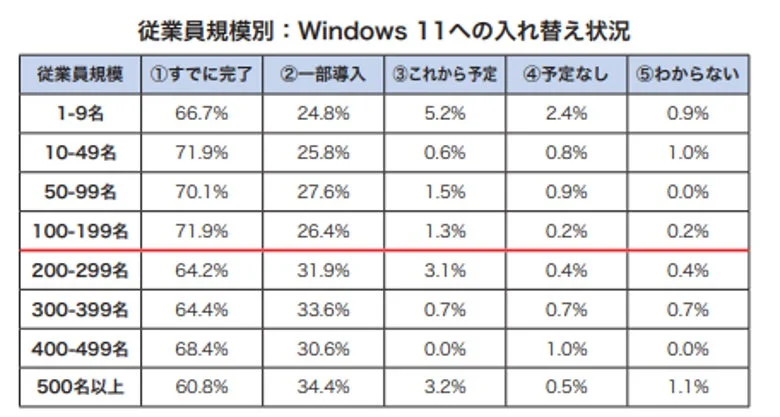
Windows 11への移行自体は7割弱の企業で完了しているものの、約3割は「一部のみ/これから」と回答しており、旧OSを抱えたまま長期利用している層が残存している実態が明らかになりました。これにより、サポート切れのリスクを抱えるPCが一定数残っていると考えられます。PCの更新サイクルは「5年以上」が過半数(52.8%)を占め、性能不足やセキュリティリスクの長期化が懸念されます。
サイバーセキュリティとデータ保護の現状
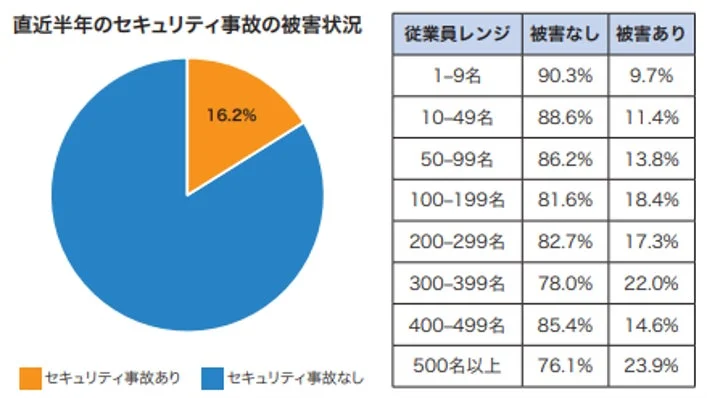
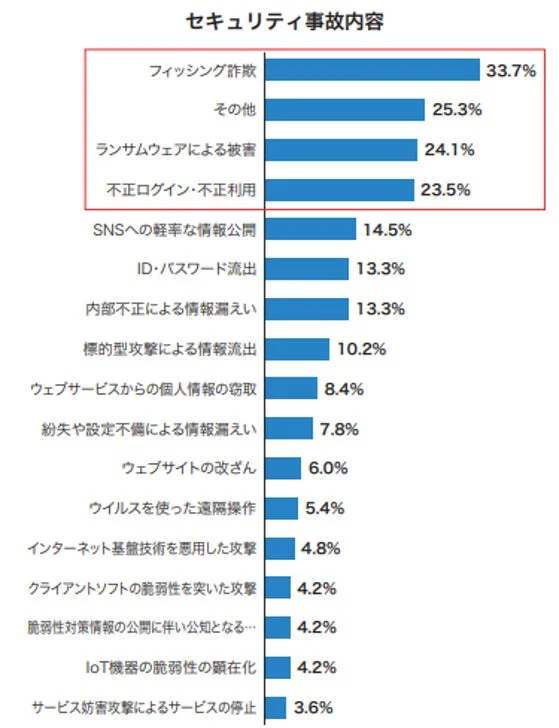
直近半年間で約6社に1社(16.2%)が何らかのセキュリティ事故を経験しており、被害内容はフィッシング詐欺、ランサムウェア(身代金要求型ウイルス)、不正ログインが上位を占めています。
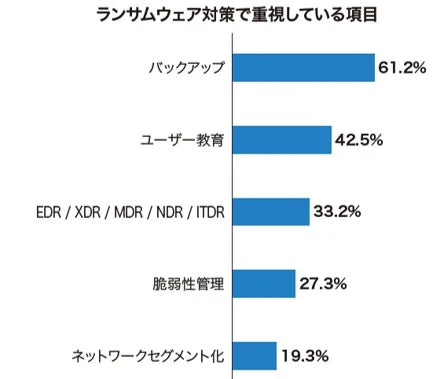
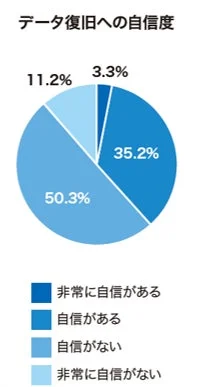
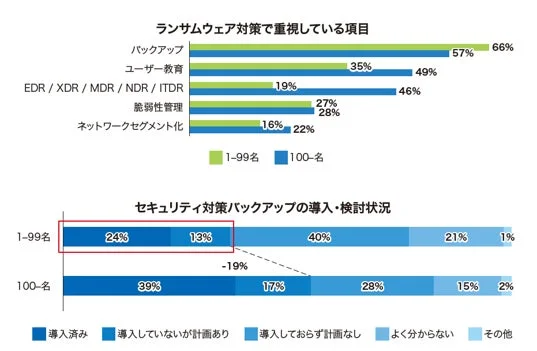
ランサムウェア対策として「バックアップ」が最も重視されています(61.2%)。しかし、データ復旧に自信がある企業は約4割にとどまっており、「備え」と「確実な復旧」の間にギャップが存在することが浮き彫りになりました。
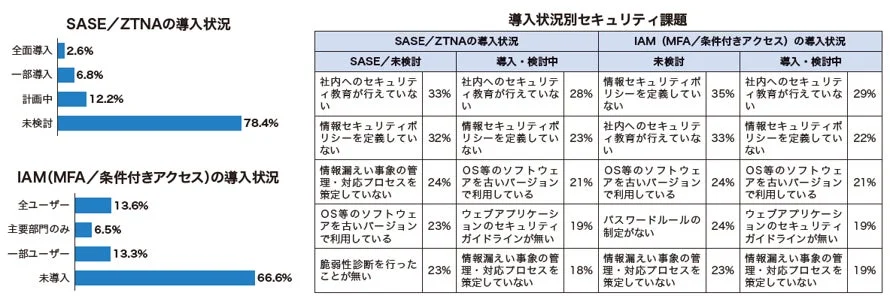
防御の主流はバックアップであるものの、多層防御や具体的な導入計画は、特に中小企業で大きく不足しています。SASE/ZTNA(ネットワークセキュリティとWAN機能を統合したクラウドサービス/ゼロトラストネットワークアクセス)やIAM(アイデンティティおよびアクセス管理)といったゼロトラスト関連技術を導入する企業でも被害は必ずしも減っておらず、ツール導入だけでなく、運用プロセスの構築や従業員教育の有無が成否を分けていると分析されています。
IT人材と業務の変化、クラウド活用
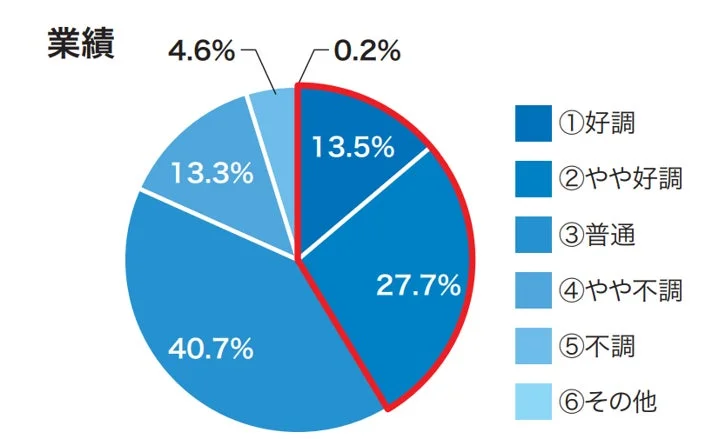
業績好調な企業は41%で、IT予算増額企業も35.6%とコロナ後最大レベルに回復しています。これらの業績好調企業では、IT投資額がその他の企業の約1.5~2倍と大きく、IT予算とIT人材の両方に先行投資を行う傾向が見られます。

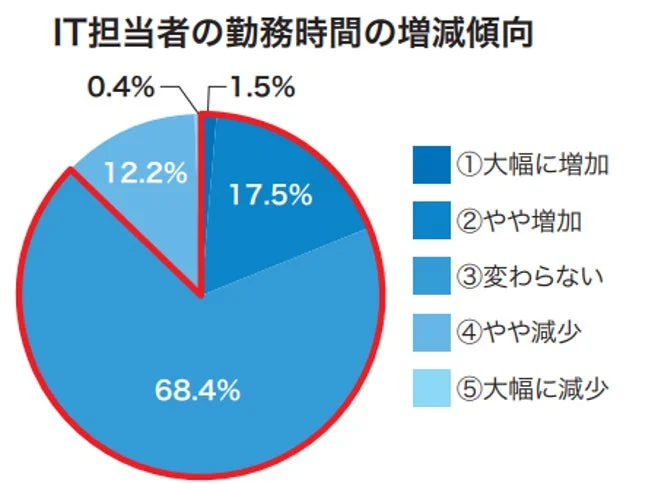
IT担当者の業務負荷を見ると、PC運用などの従来業務は「変わらない」が中心である一方、生成AI開発や情報戦略策定・IT人材管理など「攻めのIT」領域で勤務時間が増加しています。IT基盤の保守運用を46%の企業が外部委託しており、純粋にサーバー・ネットワーク基盤の運用・管理を外部委託する企業は23%を占めます。
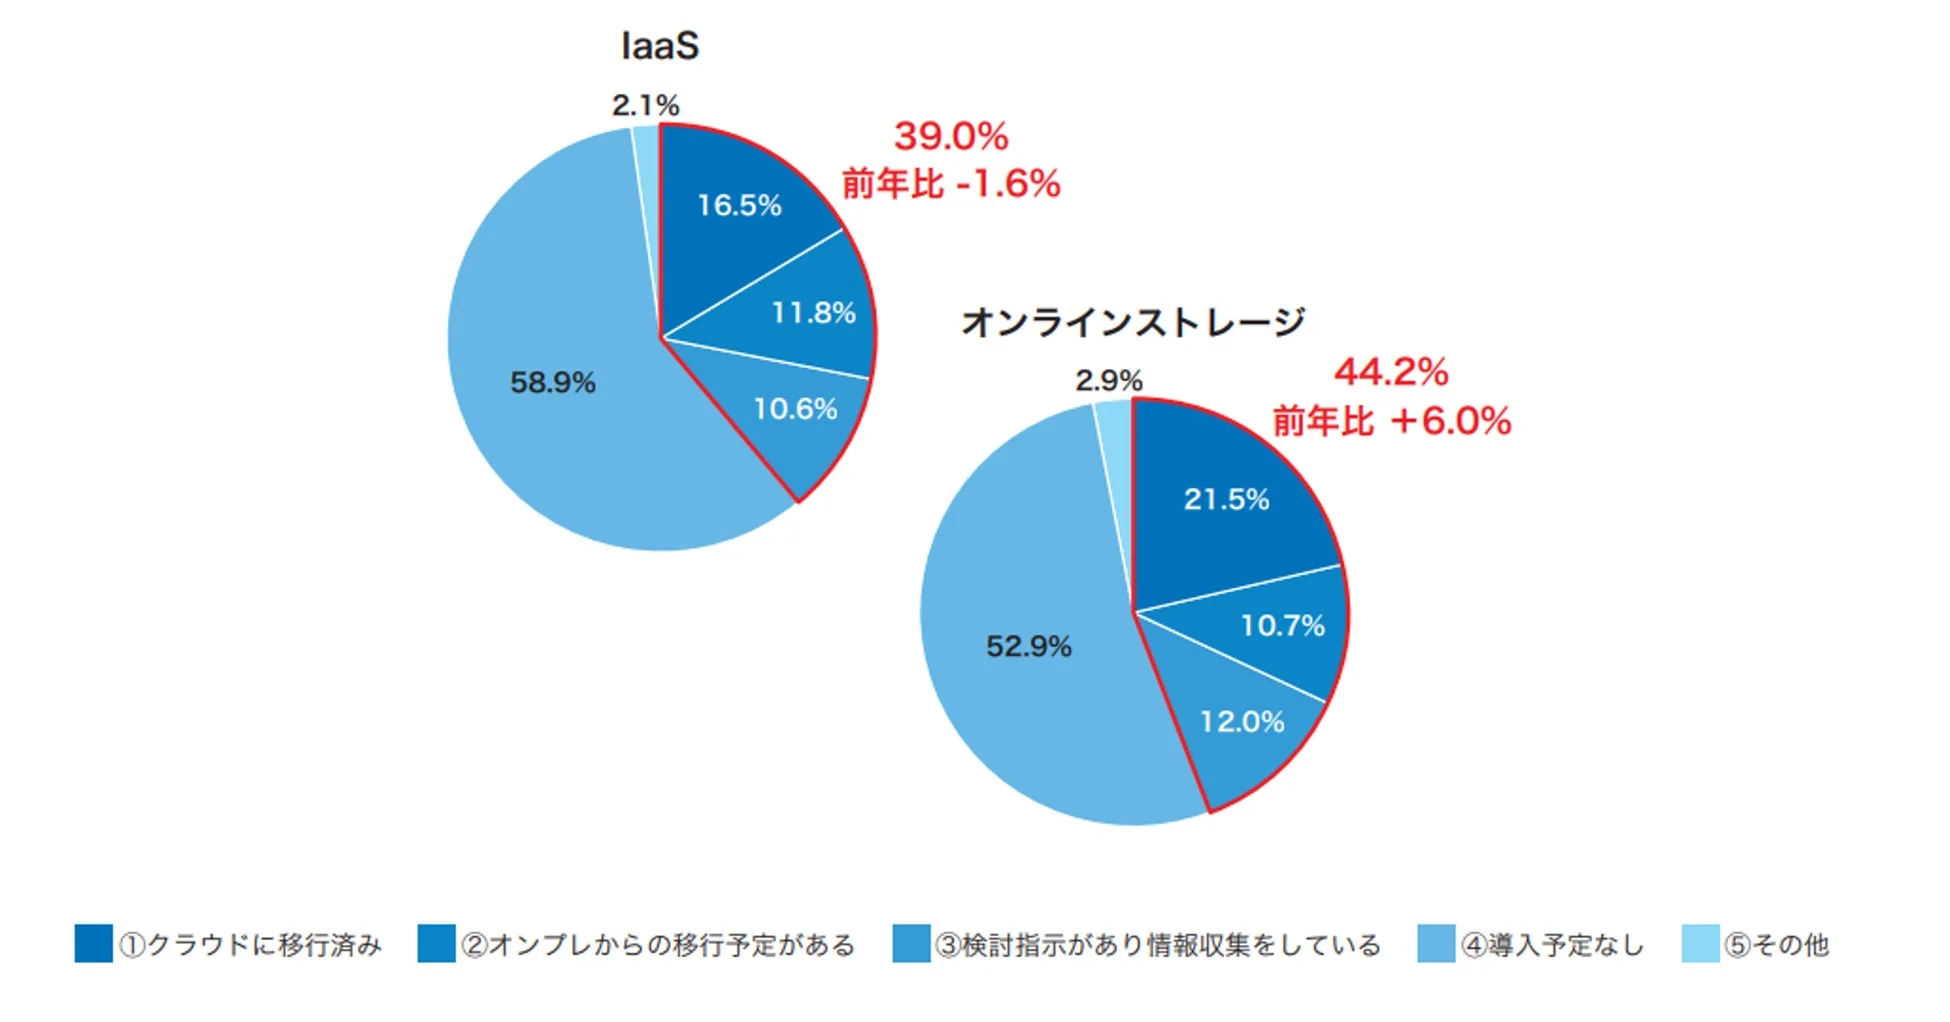
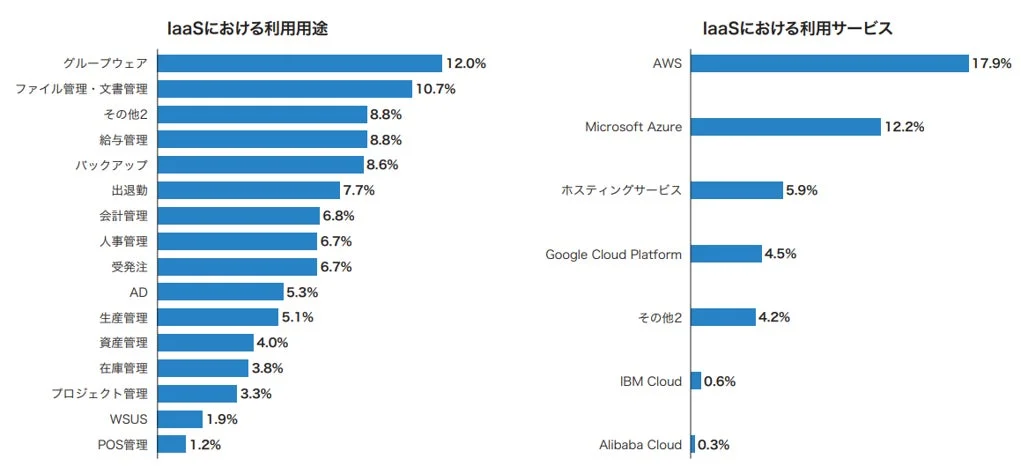
クラウドサービスの利用動向では、IaaS(インフラストラクチャ・アズ・ア・サービス)の普及率は約39%で頭打ちの傾向が見られます。一方で、オンラインストレージは半数超が本格利用段階に達しています。IaaSにおける利用用途では、グループウェアやファイル管理、バックオフィス業務を中心にクラウド利用が進むものの、受発注・生産・在庫などの基幹系システムのクラウド移行は限定的な状況です。利用サービスでは、AWSとMicrosoft Azureが突出しており、事実上2大選択肢となっています。
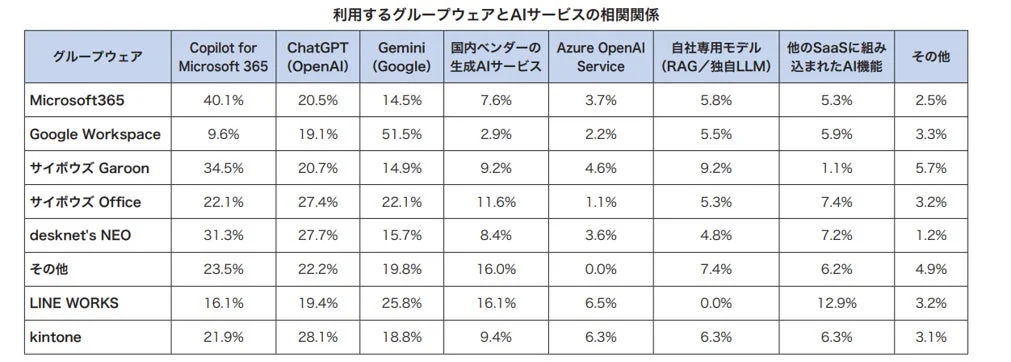
グループウェアとAIサービスの相関を見ると、グループウェアと同一ベンダーのAI(CopilotやGeminiなど)が第一候補になる傾向がある一方で、複数のAIサービスを併用するユーザーも多数派となっています。
DX推進とAI PCの導入状況
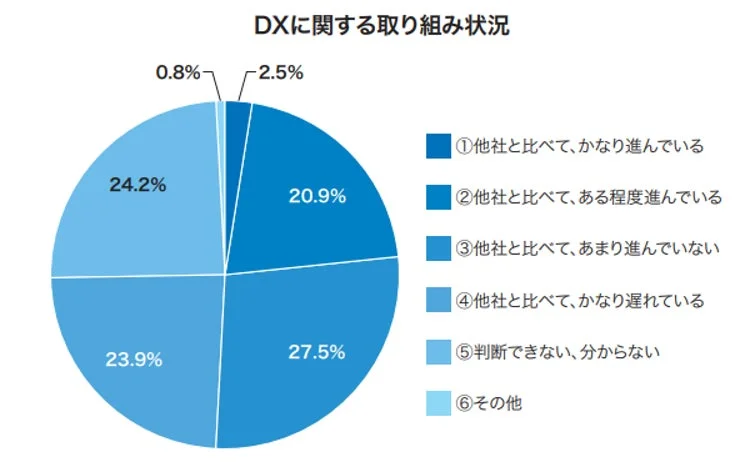
DX(デジタルトランスフォーメーション)の取り組みはワークフロー電子化など「電子化・見える化」が主戦場であり、約半数の企業がDXの進捗を「進んでいない・遅れている」と自己評価しています。DX推進体制はIT部門が中心で、人材確保の軸は「自社育成+外部連携」のハイブリッド型が主流です。
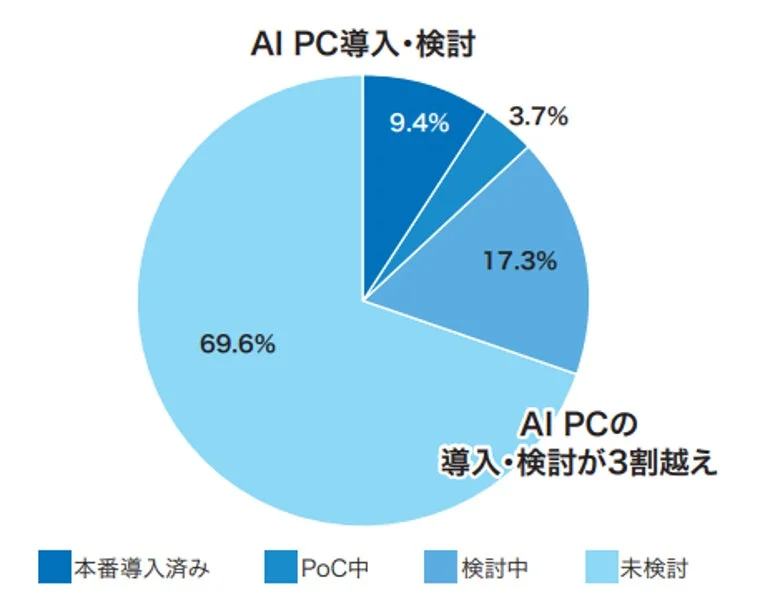
AI PC(AI処理に特化した機能を搭載したPC)の活用は未だ限定的ですが、2026年は「AI PCの実験フェーズ」から「用途が明確な業種での本格活用」へ移行する過渡期であり、AI投資自体の増加に伴いAI PCのニーズも拡大傾向にあると見られます。
データセンターとGPUサーバーの動向
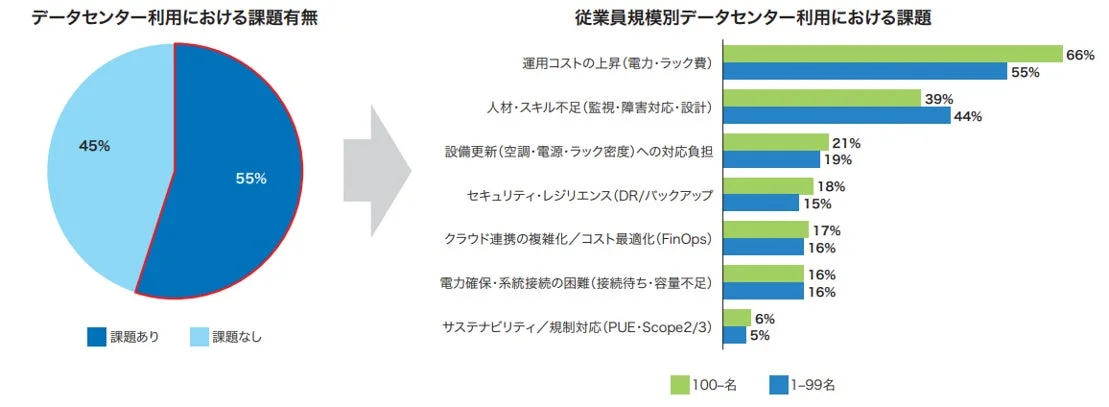
ワークロード構成を見ると、全体では「物理中心」が約6割を占めています。データセンター利用企業の約6割が何らかの課題を抱えており、特に従業員規模が大きい企業ほど「運用コスト」と「人材・スキル不足」が顕在化しています。
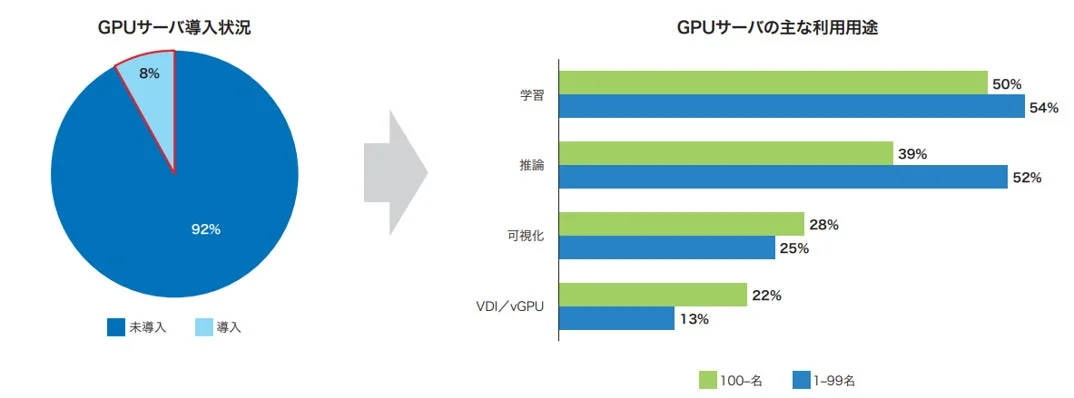
GPUサーバー(AI処理に利用されるグラフィックス処理ユニットを搭載したサーバー)の導入は全体で1割未満の少数派ですが、導入企業では推論・学習・VDI(仮想デスクトップインフラ)/可視化など用途が分化し、AI PCやモジュラーDC(モジュール化されたデータセンター)と組み合わせたハイブリッド構成を志向する動きが見られました。
まとめ:中堅中小企業が直面するITの未来
今回の調査結果から、中堅中小企業が直面するITの未来において、以下の5つの主要なトレンドが明らかになりました。
-
AI投資の標準化: AI/生成AIが初めて投資項目のトップとなり、未利用企業は少数派に。全社的にAI活用が前提の時代へと移行しています。
-
脱VMからモダンインフラへのIT投資回帰: オンプレミスとハイブリッドが中心となり、HCIや3Tier環境の再構築などハイパーバイザー(仮想化ソフトウェア)の複線化検討が加速しています。
-
Win11移行後に始まった価格高騰: メモリ・SSD高騰下でもPC刷新は選別して加速させる一方、旧環境を抱える企業は投資を先送りする傾向が見られます。
-
セキュリティ・BCP(事業継続計画)の高度化: 事故経験企業が多く、バックアップへの依存が増加。イミュータブル保管(不変なデータ保管)などゼロトラスト(「何も信頼しない」を前提としたセキュリティモデル)整備の格差が拡大しています。
-
経営主導ITへのシフト: IT人材、インフラ、セキュリティ、AIが成長のボトルネック化する中、経営主導のITロードマップ策定が求められています。
調査概要
-
調査名称: 中堅中小企業向け IT投資動向調査2026
-
調査期間: 2026年2月〜3月
-
対象: 中堅中小企業のIT担当者(IT導入に関与する立場を含む)
-
調査内容: IT予算、投資配分、PC/サーバー/ストレージ/クラウド/バックアップ/ネットワーク/セキュリティ/デジタル化/AI/データセンター等の動向