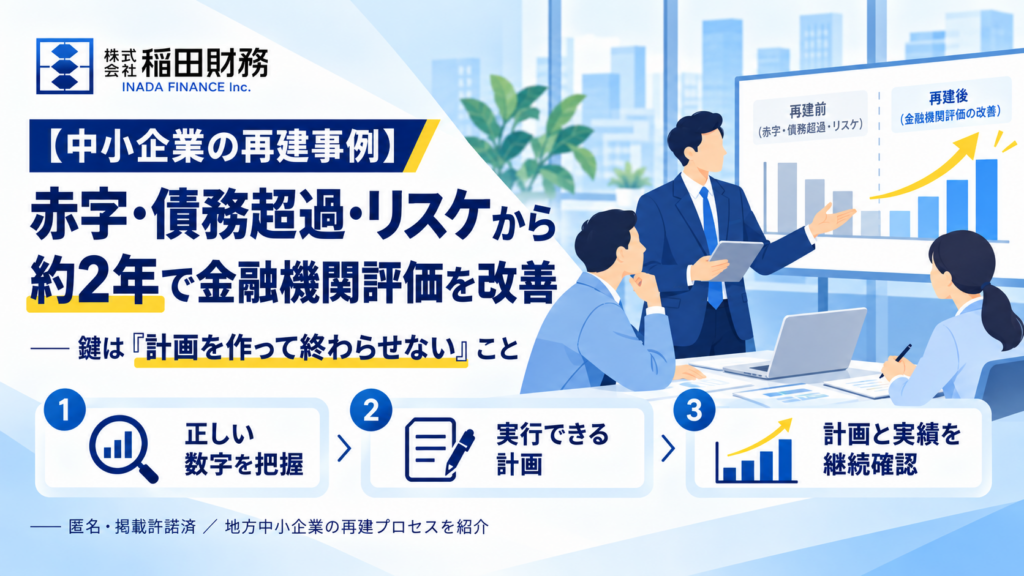
【中小企業の再建事例】赤字・債務超過・リスケから約2年で金融機関評価を改善—鍵は「計画を作って終わらせない」こと
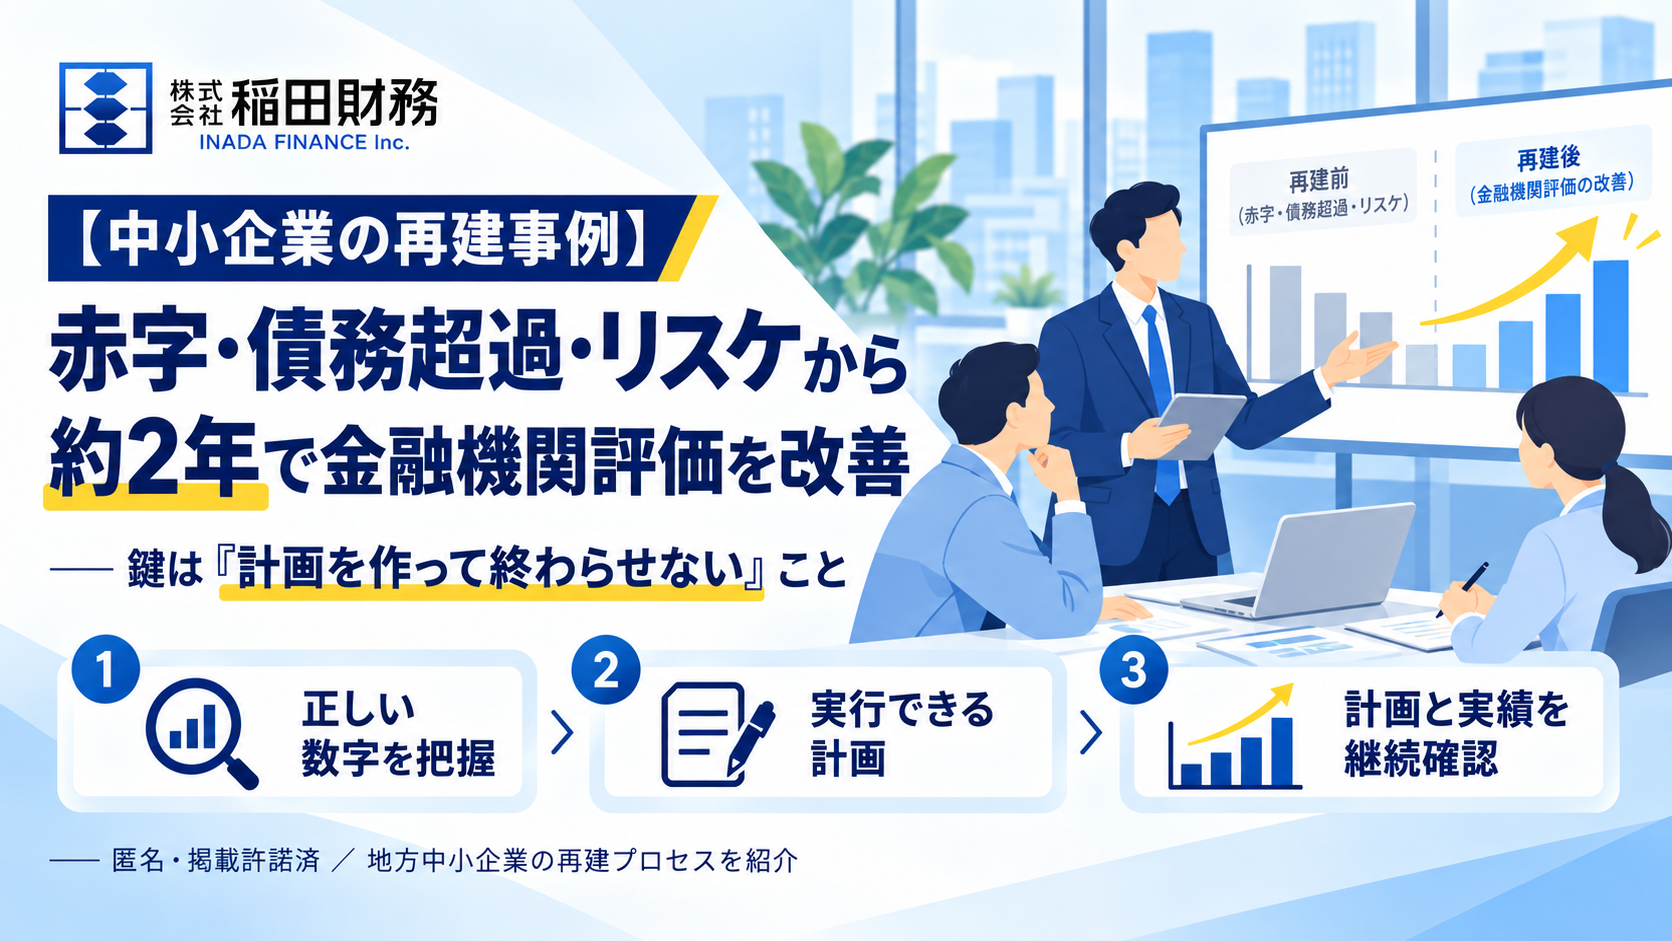
経営が厳しい状況に直面していた企業は、赤字が続き貸借対照表は債務超過に陥り、金融機関への返済もリスケジュールでの対応を余儀なくされていました。社内の会計処理は整っておらず、経営者自身が「いまの財務状態を正確に把握できない」状態でした。
稲田裕代表は「現状の数字が正確に見えていなければ、どこから手をつけるべきか判断できない」と語ります。再建の第一歩は売上の施策や新たな資金調達ではなく、財務の土台を整えることでした。
同社は、まず会計処理を整理し、売上・原価・固定費・借入金・資金繰りなどを確認して現在地を正確に把握できる状態へ戻しました。そのうえで、国の「経営改善計画策定支援事業」の枠組みを活用し、今後の売上計画・利益計画・資金繰り・返済計画を整理。金融機関と共有できる経営改善計画へと落とし込みました。
ただし重要なのは「計画を作って終わらせない」ことです。計画策定後も月2回のモニタリングを継続し、計画と実績を比較しながら次の観点を確認しました。
- 売上は計画通りか
- 原価・固定費の想定外増はないか
- 現預金の増減はどうか
- 今後の返済に無理はないか
- 計画とズレた場合の修正は何を行うか
このプロセスは約1年半で計画を策定し終え、その後もモニタリングを継続。支援開始から約2年が経過した時点で、業績・財務状況・改善計画の進捗について金融機関から前向きな評価が得られる状態に回復しました。
同社は再建の要点を三个に整理しています。
1.まず、正しい数字を把握する
会計処理が乱れると経営判断は誤りやすい。現在地を正確に把握できる状態をつくることが再建の第一歩です。
2.実行できる改善計画をつくる
理想の数字を並べるのではなく、実際の売上・原価・人員・返済能力を踏まえ、現実的な計画に落とし込みます。
3.計画と実績を継続的に比較する
計画だけで終わらせず、毎月実績を確認してズレの原因を分析し修正します。この繰り返しが経営改善の確度を高めます。
「赤字や債務超過に陥ったからといって再建を諦める必要はありません。一方で、計画を作っただけで改善は進みません。正しい現在地を把握し、実行可能な計画をつくり、その数字を継続して監視することが重要です」と稲田代表は語ります。
同社は、この事例を「通信簿」ではなく会社の現在地と進むべき方向を示す「地図」として捉えています。今回の再建の出発点は、特別な裏技ではなく、まず自社の数字を正確に把握することでした。
【会社概要】
株式会社稲田財務
所在地:東京都大田区中馬込3-23-14-109
代表者:稲田裕
事業内容:中小企業向け財務コンサルティング
決算書を使わず約3分で自社の財務状態を確認できる無料診断「3分財務チェック」:https://inada-finance-health-check.vercel.app/
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
出典・補足
– 本事例は、株式会社稲田財務が実際に支援した中小企業の事例を、企業が特定されないよう匿名化したうえで掲載しています。
– 経営状況、支援内容、期間などは実際の支援内容に基づいています。
– 「経営改善計画策定支援事業」は、認定経営革新等支援機関等による経営改善計画策定を支援する公的な制度です。
出典:【中小企業の再建事例】赤字・債務超過・リスケから約2年で金融機関評価を改善—鍵は「計画を作って終わらせない」こと/株式会社稲田財務/2026年10月27日