独立系VCのSpiral Capitalグループ(本社:東京都港区、グループ代表:奥野友和)が、グロース・バイアウト領域に参入しました。その第一歩として、事業会社と組んでグロース・バイアウトに取り組むCPE(コーポレートプライベートエクイティ)事業を開始しています。まずは株式会社クラフティア、セイノーホールディングス株式会社とそれぞれ組成した2ファンド(計300億円)から展開します。CPE事業責任者には、グローバルPEファンドのCVC Capital Partnersで17年間にわたりバイアウト投資に携わった小原正憲氏が就任しました。
グロース市場の基準見直しで、成長企業の資本政策が転換点に
背景には、東京証券取引所によるグロース市場の上場維持基準の見直しがあります。2030年以降は、上場から5年経過後に時価総額100億円以上が求められます。これを受けて、成長企業の資本政策は大きな転換点を迎えています。
未上場のスタートアップでは、新規上場のハードルが上がっています。グロース市場へのIPOは、2024年の64社から2025年には41社に減少しました。一方、スタートアップのM&A(被買収・事業譲渡)は2024年に254件と2015年以降で最多となり、VCの投資先を受け止める新たな担い手が求められています。上場企業でも、グロース市場で時価総額100億円に満たない企業は約370社(市場全体の約6割)にのぼります。非公開化の件数も2022年の7件から2025年には17件に増えており、上場後の成長を描き直すための非公開化ニーズが高まっています。なお、これらの数値は同社が各資料をもとに集計したものです。出典は、グロース市場のIPO社数がEY新日本有限責任監査法人、スタートアップの被買収・事業譲渡件数が金融庁「ベンチャーキャピタルに関する有識者会議」資料(原典:スピーダ スタートアップ情報リサーチ)、時価総額100億円未満の企業数が日本経済新聞、非公開化件数が日本取引所グループの公表資料です。
こうしたバイアウトの対象となる成長企業にとって、最大の課題は事業のスケール化です。財務面の支援に加え、顧客基盤や技術、販路といった事業基盤と結びつくことが成長の鍵となります。そこで有力な担い手として期待されているのが事業会社です。国内では、VCファンドの出資者に占める事業法人の比率が25.1%と、米国(9.1%)の約2.8倍に達しています。さらに、コーポレートガバナンス改革を背景に、大企業の手元資金を成長投資に振り向ける動きも広がっています。
ただし、事業会社がスタートアップをマジョリティで直接取り込もうとしても、実行に踏み切れないケースは少なくありません。スタートアップの案件に精通した人材が不足していることや、買収後の統合(PMI)が難しいことが理由です。M&Aアドバイザー(FA)による取引支援は広がっているものの、投資後の統合や事業の成長まで事業会社と同じ立場で伴走できる担い手は、まだ限られているといいます。
CPEとは何か:事業会社と投資先の間に立つファンドの仕組み
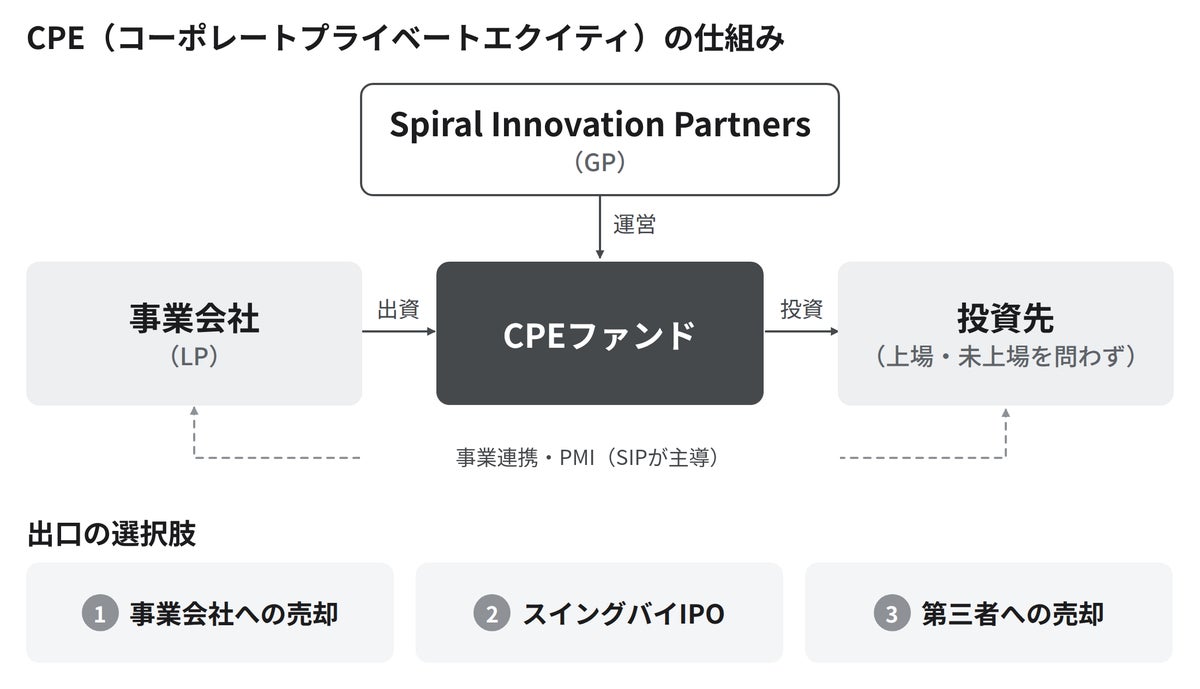
CPEは、Spiralが事業会社と投資先の間に入り、両者にとって最適なPMIを実現する仕組みです。ストラクチャーは、CVC事業で実績を積み上げてきた「二人組合」と同様です。事業会社をLP(有限責任組合員)とするファンドを組成し、Spiral Innovation Partners(SIP)がGP(無限責任組合員)を務めます。SIPは、案件の開拓から投資の実行、事業会社とのPMIまでを主導します。
投資戦略の軸は、成長企業へのグロース・バイアウト投資です。あわせて、事業承継やカーブアウトなどの伝統的なバイアウト、上場企業を含む資本政策への対応、将来のM&Aを視野に入れたマイノリティ出資にも、案件に応じて対応します。出口は投資後3〜5年を目安に、事業会社への売却、スイングバイIPO、第三者への売却などの中から、投資先と事業会社にとって最適な形を設計します。事業会社はファンドを通じて投資先との協業を進めながら、本体への取り込みを判断できます。そのため、直接の買収に比べてリスクを抑えつつ、戦略リターンと財務リターンの両立を目指せるとしています。
CPEの3つの特徴
- VCならではのバイアウト:VCとして10年・約200社のテクノロジー企業を支援してきた知見とネットワークを活かします。財務・オペレーションの改善に加え、テクノロジーを起点とした事業成長で企業価値を高めます。
- 事業会社との深い協働:CVCで築いてきた事業会社との信頼関係を土台に、事業会社の顧客基盤や技術、ブランドといったアセットを投資先の成長につなげます。
- CVCとの両輪:LPとなる事業会社の視点では、CVCで新規事業領域の探索と事業連携を進め、成長に応じてCPEで連結子会社化を含む深い事業協創へとつなげるという、一貫した取り組みが可能です。
第1弾はクラフティア、セイノーHDとの2ファンド
CPE事業の皮切りとなるのは、SIPがCVCで協働してきた2社とのファンドです。いずれも2026年7月に設立を決定しており、運営開始の詳細は順次公表されます。
- KRAFTIA Succession Value Partners(LP:株式会社クラフティア〈東証プライム:1959〉、規模:200億円):主な投資領域は、グリーンイノベーション、配電・電気・空調衛生・情報通信工事関連、AI・デジタルソリューション、建設テック、不動産・街づくり、クラフティアグループとのシナジーが期待できる領域です。
- SEINO Alliance Fund(LP:セイノーホールディングス株式会社〈東証プライム:9076〉、規模:100億円):主な投資領域は、物流周辺領域と荷主企業のバリューチェーン全体です。
なお、ファンド名はいずれも通称です。正式名称は、それぞれ「クラフティア サクセッション・バリュー・パートナーズ投資事業有限責任組合」「SEINO Alliance Fund投資事業有限責任組合」です。
グループ運用総額は1,380億円に CPE単独で1,000億円超を目指す
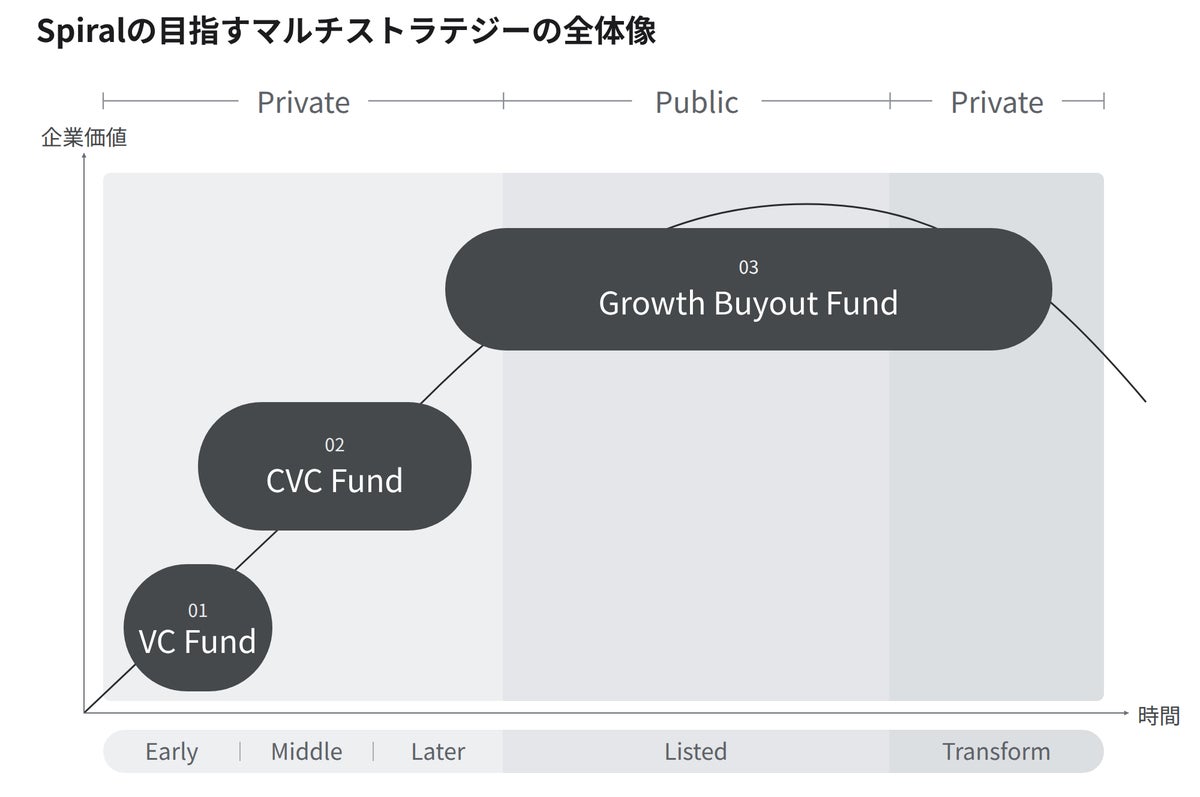
Spiralは2016年の設立以来、テクノロジー企業への投資・支援の領域を段階的に広げてきました。シード・アーリーステージ向けのVCファンドは、現在の運用総額が340億円です。2019年に始めたCVCファンドは、主にアーリー・ミドルステージのスタートアップと事業会社の協業を支援しており、運用総額は740億円(公表前のファンドを含む)です。今回のグロース・バイアウト参入により、レイターステージから上場後の成長企業までが新たな支援対象に加わりました。これで創業期から上場後までを一貫して支援する体制が整い、グループの運用総額は1,380億円(2026年10月時点、公表前のファンドを含む)となりました。同社はこの参入を、VC/HF/PEの枠組みを超えた「Universal Technology Fund」というビジョンに一歩近づくものと位置付けています。
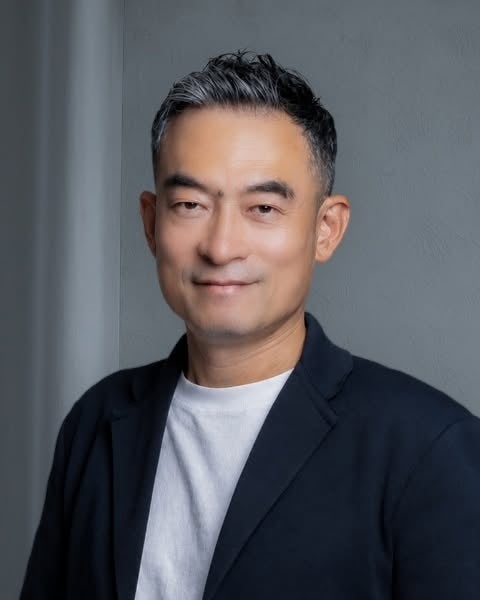
CPE事業責任者(Spiral Innovation Partners パートナー)に就いた小原氏は、欧州最大級の投資ファンドであるCVC Capital Partnersでマネージングディレクターを務め、2023年までバイアウト投資事業に従事しました。2006年から17年間にわたり、幅広いセクターで数多くの日本チーム案件に関与しています。同社を退社した後は、リーガルテック企業のFRAIM株式会社にマネジメントとして参画し、事業会社との大規模な資本パートナーシップ案件を推進しました。2026年にSpiral Innovation Partnersに参画しています。慶應義塾大学経済学部卒で、公認会計士の資格を持ちます。
グループ代表の奥野氏は、グロース・バイアウトを「私たちのビジョンに残された最後のピース」と表現しています。そのうえで、日本では今、大企業がCVCを通じて蒔いてきた種が育ち、それを本格的に事業として取り込む段階に入りつつある一方、マジョリティでの取り込みを支える担い手はまだほとんどいないと指摘しました。CPEはその空白を埋める仕組みだと述べています。小原氏は、スタートアップの最大の課題であるスケール化は、従来型のPEファンドが得意とする財務やオペレーションの改善だけでは限界があると話します。そのため、既に事業領域に対する深い知見と実績を持ち、スタートアップのスケール化を推進できる事業基盤を有している日本の事業会社との協業が非常に有効だと考えているとコメントしました。
今後、SIPはこの2ファンドを通じて実績を積み上げるとともに、他の事業会社とのCPEファンドの組成も進めます。中長期的には、CPE単独で運用総額1,000億円超を目指します。CVCとCPEの両輪で、事業会社とスタートアップの共創を、マイノリティ出資からマジョリティでの取り込みまで一貫して支援していく方針です。